#اختصاصی
نویسنده: پریسا احتشام نیا، دبیر گروه مطالعات آسیای جنوب شرقی و شبه قاره موسسه ایراس
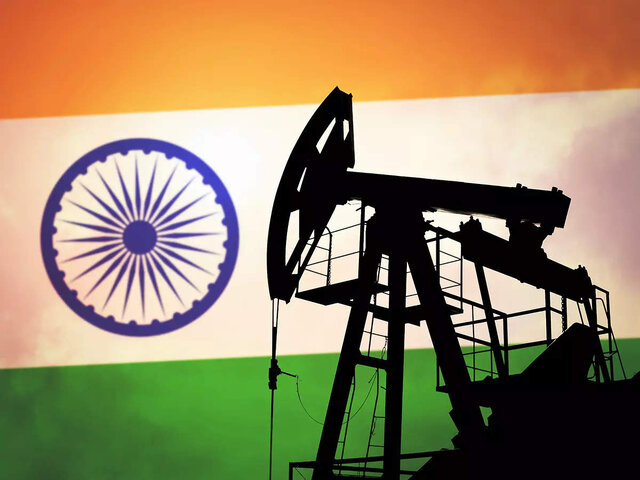
تحولات انرژی در هند در پاییز ۲۰۲۶ وارد مرحلهای شده است که در آن امنیت انرژی دیگر صرفاً مسئله تأمین نفت و گاز با قیمت مناسب نیست، بلکه به یکی از پیچیدهترین مسائل سیاست خارجی و راهبردی دهلینو تبدیل شده است. جنگ در غرب آسیا، اختلال در تردد انرژی از تنگه هرمز، کاهش قابلیت اتکای بخشی از عرضه روسیه و افزایش فشارهای تحریمی آمریکا، هند را در موقعیتی قرار داده است که هر تصمیم انرژی میتواند پیامدهای ژئوپلیتیکی مستقیمی داشته باشد.
هند پیش از بحران اخیر، بخشی قابلتوجه از نفت خام مورد نیاز خود را از مسیر هرمز دریافت میکرد. با تشدید بحران، دهلینو تلاش کرد با تنوعبخشی به منابع، وابستگی خود به این مسیر را کاهش دهد. وزارت نفت هند در مارس ۲۰۲۶ اعلام کرد که سهم تأمین نفت از مسیرهای غیرهرمزی از حدود ۵۵ درصد به نزدیک ۷۰ درصد افزایش یافته و هند تأمینکنندگان خود را به حدود ۴۰ کشور رسانده است. دولت همچنین اعلام کرد که در بخش گاز، کاهش بخشی از واردات LNG خلیج فارس با خرید محمولههای جایگزین جبران شده است. با این حال، مسئله در ماههای بعد پیچیدهتر شد. روسیه که پس از جنگ اوکراین به یکی از مهمترین منابع نفت ارزان هند تبدیل شده بود، اکنون خود با اختلال در ظرفیت صادراتی مواجه است. حملات پهپادی اوکراین به زیرساختهای نفتی روسیه و کاهش صادرات از بنادر دریای سیاه، در کنار افزایش تقاضای چین برای نفت روسیه، دسترسی پالایشگاههای هندی به نفت اورال روسیه را محدود کرده است. بر اساس دادههای منتشرشده در اواخر سپتامبر، واردات نفت روسیه به هند در ماه های آتی ممکن است به حدود ۱.۷۵ تا ۱.۹ میلیون بشکه در روز کاهش یابد؛ در حالی که این رقم در ماههای قبل بسیار بالاتر بود. روسیه همچنان بزرگترین تأمینکننده نفت هند است، اما موقعیت آن دیگر به اندازه گذشته قابل اتکا نیست.
اینجاست که هند با یک تناقض مهم روبهرو شده است: از یک سو، افزایش خرید نفت روسیه در دوره بحران هرمز به دهلینو امکان داد بخشی از کاهش عرضه خاورمیانه را جبران کند؛ از سوی دیگر، تشدید فشارهای آمریکا علیه خریداران نفت روسیه، هزینه ژئوپلیتیکی این گزینه را افزایش داده است. در سپتامبر ۲۰۲۶، دولت آمریکا قانونی را مطرح کرد که امکان اعمال تعرفههایی تا سقف ۱۰۰ درصد بر واردات از کشورهایی را فراهم میکند که به خرید انرژی روسیه ادامه میدهند. دولت هند در واکنش اعلام کرده است که امنیت انرژی جمعیت ۱.۴ میلیارد نفری کشور را در اولویت قرار میدهد و خرید انرژی را بر اساس منافع ملی و از منابع متنوع ادامه خواهد داد.
در چنین شرایطی، ایران میتوانست از منظر اقتصادی و جغرافیایی یکی از گزینههای طبیعی هند باشد. ایران در گذشته یکی از تأمینکنندگان مهم نفت هند بود و پالایشگاههای هندی با نفت ایران آشنایی فنی و تجاری دارند. از منظر دهلینو، بازگشت نفت ایران به سبد واردات میتواند تنوع عرضه را افزایش دهد و بخشی از فشار ناشی از کاهش دسترسی به نفت روسیه و اختلال در عرضه خلیج فارس را کاهش دهد. در ژوئن ۲۰۲۶ نیز واشنگتن برای مدت محدودی مجوزی صادر کرد که امکان تولید، انتقال و فروش نفت و فرآوردههای نفتی ایران را تا ۲۱ اوت فراهم میکرد؛ همین تحول باعث شد نفت ایران بار دیگر در محاسبات پالایشگاههای هندی قرار گیرد. اما نکته مهم این است که بازگشت نفت ایران به بازار هند الزاماً به معنای خرید سریع آن نیست. پالایشگاههای هندی علاوه بر قیمت نفت، باید هزینه بیمه، حملونقل، پرداختهای بینالمللی و مهمتر از همه ریسک تحریمهای ثانویه آمریکا را محاسبه کنند. گزارشهای منتشرشده در ژوئن نشان میداد که پالایشگاههای هندی در برابر بازگشت به خرید نفت ایران محتاط بودهاند و منتظر روشن شدن شرایط تحریمی، سازوکار پرداخت و قیمتگذاری ماندهاند.
از این منظر، مسئله اصلی برای هند دیگر انتخاب ساده میان روسیه یا ایران نیست؛ بلکه مدیریت همزمان چند نوع وابستگی است. نفت روسیه از نظر قیمت و حجم جذاب است، اما با افزایش ریسک تحریمهای آمریکا و کاهش قابلیت صادراتی روسیه، هزینه سیاسی و عملیاتی آن افزایش یافته است. نفت ایران از نظر جغرافیایی و تنوعبخشی جذاب است، اما ریسک تحریم، بیمه و پرداخت، مانع بازگشت سریع آن به بازار هند شده است. در مقابل، خرید از کشورهای خلیج فارس و بازارهای جهانی اگرچه ریسک تحریم کمتری دارد، اما در شرایط بحران هرمز میتواند هزینه بالاتر و ریسک حملونقل بیشتری ایجاد کند.
مسئله گاز نیز همین الگوی پیچیده را نشان میدهد. هند در گذشته به LNG قطر و سایر تولیدکنندگان خلیج فارس وابستگی قابلتوجهی داشت. در اوت ۲۰۲۶، گزارشها نشان دادند که واردات LNG هند از قطر به صفر رسید و آمریکا به بزرگترین تأمینکننده LNG هند تبدیل شد؛ نیجریه نیز سهم قابلتوجهی پیدا کرد. در نتیجه، بحران نهتنها مسیرهای تأمین هند را تغییر داده، بلکه ترکیب ژئوپلیتیکی سبد انرژی این کشور را نیز دگرگون کرده است. بنابراین، سیاست انرژی هند را باید در چارچوب مفهوم خودمختاری راهبردی فهم کرد. خودمختاری راهبردی در اینجا به معنای قطع ارتباط با روسیه، ایران، آمریکا یا کشورهای خلیج فارس نیست؛ بلکه تلاش برای آن است که هیچ یک از این روابط به نقطهای نرسد که توان تصمیمگیری دهلینو را محدود کند. رفتار هند در قبال روسیه این الگو را بهخوبی نشان میدهد. دهلینو هنوز خرید نفت روسیه را بهطور کامل متوقف نکرده، اما همزمان در حال افزایش خرید از عراق، امارات، عربستان و سایر منابع است. در اوت، واردات نفت روسیه کاهش یافت، در حالی که واردات عراق افزایش قابلتوجهی داشت و پالایشگاههای هندی برای محمولههای جایگزین در ماههای اکتبر و نوامبر به بازار نقدی مراجعه کردند. این رفتار را میتوان نه عقبنشینی کامل از روسیه، بلکه تلاش برای حفظ گزینههای جایگزین تفسیر کرد.
در مورد ایران نیز دهلینو میداند که بازگشت گسترده به نفت ایران میتواند از نظر واشنگتن حساسیتبرانگیز باشد؛ بنابراین، مسئله برای هند صرفاً این نیست که آیا نفت ایران ارزانتر است یا خیر، بلکه این است که هزینه ژئوپلیتیکی هر بشکه نفت ایران چقدر خواهد بود. این هزینه شامل احتمال تحریم، اختلال در پرداخت، مشکلات بیمه و حملونقل و حتی تأثیر آن بر مذاکرات تجاری هند و آمریکا است. از این منظر، میتوان گفت هند در برابر یک مثلث انرژی قرار گرفته است: روسیه ظرفیت عرضه و قیمت رقابتی دارد اما تحت فشار جنگ و تحریم است؛ ایران یک منبع بالقوه مهم برای تنوعبخشی است اما تحت فشار شدید تحریمهای آمریکا قرار دارد؛ و آمریکا و شرکای خلیج فارس گزینههایی نسبتاً امنتر از منظر تحریم فراهم میکنند اما در شرایط بحران هرمز، هزینه و ریسک عرضه آنها میتواند افزایش یابد.
اهمیت این وضعیت فراتر از امنیت انرژی هند است. هند سومین واردکننده بزرگ نفت جهان است و هرگونه تغییر در سبد خرید آن میتواند بر بازار جهانی نفت، قیمتهای منطقهای، درآمد صادرکنندگان و حتی رقابت چین و هند برای منابع انرژی تأثیر بگذارد. افزایش تقاضای چین برای نفت روسیه در ماههای اخیر، برای نمونه، مستقیماً فضای مانور پالایشگاههای هندی را محدود کرده است.
در نهایت، به نظر میرسد هند در حال آزمودن الگویی از خودمختاری راهبردی بدون تقابل است. دهلینو نه میخواهد بهدلیل نیاز انرژی، روابط خود با آمریکا را به خطر بیندازد و نه مایل است امکان دسترسی به نفت روسیه یا ایران را کاملاً از دست بدهد. به همین دلیل، سیاست محتمل هند نه انتخاب قطعی یک تأمینکننده، بلکه حفظ حداکثر گزینههای ممکن است. در این چارچوب، بحران کنونی یک پرسش مهمتر را پیش روی سیاست انرژی هند قرار داده است: آیا میتوان امنیت انرژی را بدون پرداخت هزینه ژئوپلیتیکی برای تأمین آن تضمین کرد؟ پاسخ هند تاکنون تلاش برای کاهش این هزینه از طریق تنوعبخشی بوده است. آینده امنیت انرژی هند احتمالاً نه در انتخاب میان روسیه، ایران یا آمریکا، بلکه در توانایی هند برای حفظ همزمان روابط با هر سه، بدون تبدیل وابستگی انرژی به وابستگی راهبردی تعیین خواهد شد.
منابع
ETCFO. (2026). India flags concerns over US Russia sanctions law, warns of impact on ties, energy market. PTI. ETCFO.Com. https://cfo.economictimes.indiatimes.com/news/policy/india-flags-concerns-over-us-russia-sanctions-law-warns-of-impact-on-ties-energy-market/134577307
Jangid, P. (2026). Navigating the Iran conundrum: India’s options. The Diplomat. Thediplomat.Com. https://thediplomat.com/2026/01/navigating-the-iran-conundrum-indias-options/
SHARMA, K. (2026). India can’t stop buying Russian oil despite new US law, analysts say. Nikkei Asia. https://asia.nikkei.com/economy/trade-war/trump-tariffs/india-can-t-stop-buying-russian-oil-despite-new-us-law-analysts-say
Swain, A. K. (2026). India’s energy conundrum as middle east war hits supply. Financial Times. FinancialTimes. https://www.ft.com/content/be1cdbb0-003d-42ed-bc03-2b552cdf3a00